岚山视点
我要提问
岚山视点
我要提问
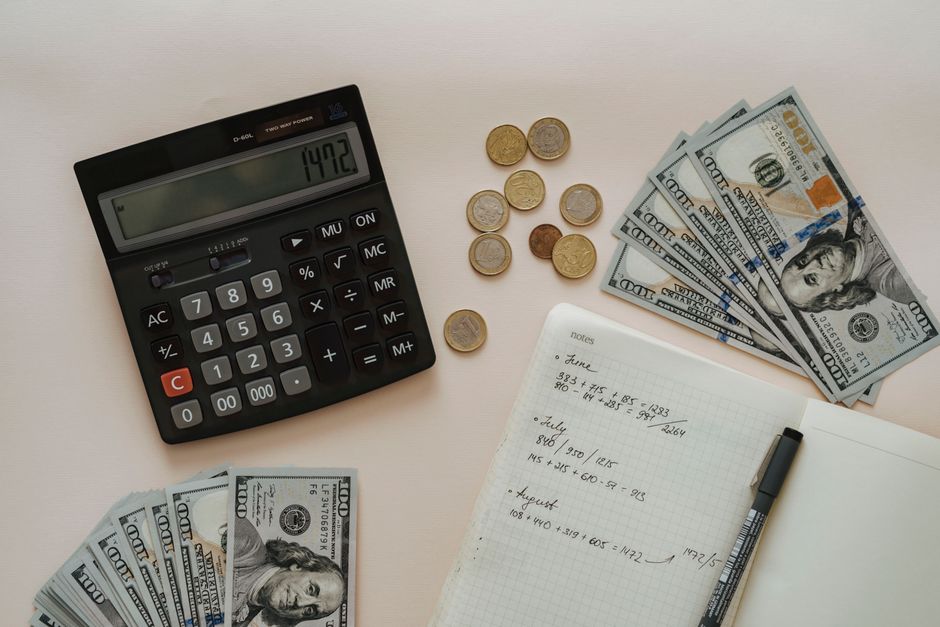
健身房关门前最后一组动作,教练在旁边数着数,我咬着牙把杠铃推起来。那一刻脑子里想的不是肌肉酸疼,而是这个月会员卡又该续费了。一年三千六,均下来每天十块钱,可过去两个月我只来了四次。单次成本九百块,比私教课还贵。这笔账算完,我连最后一组动作都做得心不在焉。生活里到处是这种隐藏的定价逻辑,只是大多数人懒得去拆。
钱在账户里躺着不动,购买力其实每天都在被侵蚀。官方公布的居民消费价格指数常年在百分之二上下浮动,听起来温和,可十年累积下来就是两成多的贬值。银行存款一年期利率现在不到百分之一点五,大额存单也不过百分之二出头。把钱存定期,等于每年稳稳亏掉半个百分点。很多人觉得不投资就没有风险,这种想法本身才是最大的风险。只是亏损来得慢,像温水煮青蛙,不容易察觉。
买房的人对利率变动最敏感。前两年房贷利率站上百分之五甚至六,今年不少城市首套已经降到百分之三点几。同样贷款一百万、分三十年还,利率差两个百分点,月供能差一千多块,总利息差出四十万。这四十万不是纸面上的数字,是一个普通家庭五六年的可支配收入。那些在高利率时点签了合同的人,现在要么提前还贷,要么想办法转按揭。银行门口排队提前还款的队伍,比商场打折时还长。
股市的波动更直接。上证指数在三千点附近来回拉锯了好几年,有人说是底部,有人觉得还要跌。散户的情绪跟着K线走,涨了追进去,跌了割出来。真正赚钱的往往是那些不怎么盯盘的人,选几个分红稳定的公司,每年拿股息再投入。年化百分之七八的收益不算惊人,但十年复利下来本金能翻一倍。难的不是找到好公司,是拿得住。手痒是散户最大的敌人。
保险这个东西,买的时候觉得没用,用的时候又嫌买得少。重疾险一年交几千块,保额三十万到五十万。有人算过账,说不如自己存钱看病。可存钱的速度赶不上大病花钱的速度。一旦确诊,治疗费动辄十几万起步,还不算后续的康复和收入损失。保险的本质是花小钱把极端风险转移出去,不是理财,别指望它增值。把它当消费,心里就舒服多了。
回到健身房那笔账。我最后没续卡,改成了按次付费。单次贵一些,但去一次算一次,反而更愿意去。钱的事说到底就是选择,选择把资源放在哪里,选择承担哪种风险。有人愿意为 convenience 付溢价,有人愿意花时间省钞票。没有标准答案,只有适不适合自己。算清楚自己的账,比听任何人的建议都管用。